
Neue Versicherungsprodukte per natürlichsprachigem Prompt in Stunden statt Wochen konfigurieren, im Einsatz bei 50 Kunden weltweit. Der GenAI-CoPilot in der automatisierten Underwriting-Plattform REALYTIX ZERO von Munich Re verkürzt die Time-to-Market neuer Tarife drastisch. Für deutsche Versicherer ist das ein Hebel gegen lange Produktentwicklungszyklen.
Was ist ein GenAI-CoPilot in der Produktkonfiguration?
Ein GenAI-CoPilot übersetzt natürlichsprachige Vorgaben in fertige Konfigurationen. Statt Tarife und Regeln manuell zu programmieren, beschreiben Produktverantwortliche das gewünschte Produkt im Klartext, und das System erzeugt die Konfiguration. Das verkürzt die Entwicklung neuer Tarife von Wochen auf Stunden.
Was der REALYTIX-ZERO-CoPilot leistet
Der GenAI-CoPilot in der automatisierten Underwriting-Plattform REALYTIX ZERO lässt Nutzer neue Produkte per natürlichsprachigem Prompt in Stunden statt Wochen konfigurieren. Die Plattform ist bei 50 Kunden weltweit implementiert.
Die Zahlen hinter dem Case
- Produktkonfiguration per Prompt in Stunden statt Wochen
- bei 50 Kunden weltweit implementiert
Grundlage sind Angaben von Munich Re zur Automatisierung mit generativer KI.
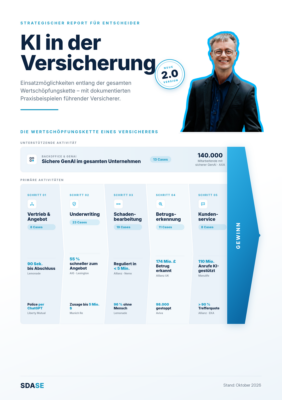
Alle 82 KI-Praxisfälle führender Versicherer im kostenlosen Report
Künstliche Intelligenz ist in der Versicherung längst Realität. Führende Versicherer verkürzen ihre Schadenbearbeitung um bis zu 80 Prozent, senken den Aufwand pro Angebot um 55 Prozent und decken Betrug in dreistelliger Millionenhöhe auf. Unser kostenloser Report bündelt 82 dokumentierte Praxisfälle entlang der gesamten Wertschöpfungskette, jeweils mit belegten Effekten und eingeordnet in einen Governance-Rahmen aus DSGVO, BaFin und EU-KI-Verordnung. Laden Sie sich den Überblick für Entscheider jetzt als PDF herunter.
Was deutsche Versicherer daraus mitnehmen
Lange Produktentwicklungszyklen bremsen die Reaktion auf neue Risiken und Marktchancen. Wenn Fachleute Tarife im Klartext beschreiben und die KI die Konfiguration erzeugt, sinkt die Time-to-Market erheblich. Wie KI entlang der Wertschöpfungskette wirkt, zeigt unser Beitrag zu KI in der Versicherungsbranche.
Governance: schnell und trotzdem regelkonform
Ein KI-System, das Produkte und Underwriting-Regeln konfiguriert, berührt unmittelbar regulatorische Anforderungen. Der Datenschutz nach DSGVO, die aufsichtsrechtlichen Erwartungen der BaFin und die Vorgaben der EU-KI-Verordnung verlangen Nachvollziehbarkeit, klare Verantwortlichkeiten und einen Human-in-the-Loop an den richtigen Stellen. Für deutsche Versicherer ist das kein Bremsklotz, sondern die Voraussetzung, um KI im Underwriting überhaupt in der Breite einzusetzen.
Technisch gelingt das am besten, wenn KI nicht als monolithisches Großprojekt, sondern als modularer Microservice über stabile Schnittstellen in die bestehende Systemlandschaft eingebunden wird. So lässt sich ein Anwendungsfall klein und risikoarm starten, später skalieren und ein Modell austauschen, ohne den Kernbetrieb zu gefährden.
Den vollständigen Report kostenlos herunterladen
Der Munich-Re-Case ist einer von 82 dokumentierten Praxisfällen führender Versicherer. Den kompletten Report mit allen Use Cases und der Governance-Einordnung erhalten Sie kostenlos als PDF.