Rund 100.000 klassifizierte Submission-E-Mails und etwa 20 Minuten Zeitersparnis pro Vorgang. Der US-Versicherer The Hartford verarbeitet mit der GenAI-Plattform von mea eingehende Underwriting-Dokumente automatisch. Für deutsche Versicherer ist der Fall ein Muster für die Automatisierung des Dokumenteneingangs.
Was ist GenAI-Dokumentenverarbeitung im Underwriting?
GenAI-Dokumentenverarbeitung klassifiziert eingehende Unterlagen automatisch und extrahiert die relevanten Angaben aus unstrukturierten Daten wie E-Mails und Anhängen. So gelangen Submissions strukturiert und vorsortiert zum Underwriter, statt manuell gesichtet zu werden.
Was die mea-Lösung leistet
The Hartford verarbeitet mit der GenAI-Plattform von mea eingehende Underwriting-Dokumente automatisch. Im Pilot für die Marke Navigators (Wholesale Property) wurden rund 100.000 Submission-E-Mails klassifiziert und Schlüsselinformationen aus unstrukturierten Daten extrahiert. Die Bearbeitung verkürzte sich im Schnitt um rund 20 Minuten pro Vorgang. The Hartford betreibt nach eigenen Angaben mehrere hundert KI-Modelle in Produktion.
Die Zahlen hinter dem Case
- rund 100.000 klassifizierte Submission-E-Mails (Pilot Navigators, Wholesale Property)
- rund 20 Minuten kürzere Bearbeitung pro Vorgang
- mehrere hundert KI-Modelle in Produktion
Die Angaben stammen aus einer mea-Pressemitteilung (August 2025).
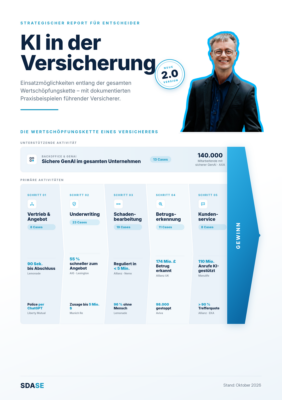
Alle 82 KI-Praxisfälle führender Versicherer im kostenlosen Report
Künstliche Intelligenz ist in der Versicherung längst Realität. Führende Versicherer verkürzen ihre Schadenbearbeitung um bis zu 80 Prozent, senken den Aufwand pro Angebot um 55 Prozent und decken Betrug in dreistelliger Millionenhöhe auf. Unser kostenloser Report bündelt 82 dokumentierte Praxisfälle entlang der gesamten Wertschöpfungskette, jeweils mit belegten Effekten und eingeordnet in einen Governance-Rahmen aus DSGVO, BaFin und EU-KI-Verordnung. Laden Sie sich den Überblick für Entscheider jetzt als PDF herunter.
Was deutsche Versicherer daraus mitnehmen
Der Dokumenteneingang ist ein unterschätzter Engpass im Underwriting. Wer eingehende Mails automatisch klassifiziert und Schlüsseldaten extrahiert, gewinnt Zeit pro Vorgang und schafft Kapazität für die eigentliche Risikobewertung. Wie KI entlang der Wertschöpfungskette wirkt, zeigt unser Beitrag zu KI in der Versicherungsbranche.
Governance: schnell und trotzdem regelkonform
Ein KI-System, das eingehende Antragsdokumente verarbeitet, berührt unmittelbar regulatorische Anforderungen. Der Datenschutz nach DSGVO, die aufsichtsrechtlichen Erwartungen der BaFin und die Vorgaben der EU-KI-Verordnung verlangen Nachvollziehbarkeit, klare Verantwortlichkeiten und einen Human-in-the-Loop an den richtigen Stellen. Für deutsche Versicherer ist das kein Bremsklotz, sondern die Voraussetzung, um KI im Underwriting überhaupt in der Breite einzusetzen.
Technisch gelingt das am besten, wenn KI nicht als monolithisches Großprojekt, sondern als modularer Microservice über stabile Schnittstellen in die bestehende Systemlandschaft eingebunden wird. So lässt sich ein Anwendungsfall klein und risikoarm starten, später skalieren und ein Modell austauschen, ohne den Kernbetrieb zu gefährden.
Den vollständigen Report kostenlos herunterladen
Der Hartford-Case ist einer von 82 dokumentierten Praxisfällen führender Versicherer entlang der gesamten Wertschöpfungskette. Das vollständige und kostenlose PDF zum Download finden Sie hier.